المقاول الذاتي والضريبة بالمغرب: ما يجب أن تعرفه
النسب والسقوف عند كتابة هذا المقال، وأمثلة محسوبة بالدرهم، وما يعنيه «رقم المعاملات المحصل» لفواتيرك وسجلاتك.
عند كتابة هذا المقال، يؤدي المقاول الذاتي بالمغرب 0,5 % من رقم المعاملات المحصل في التجارة والصناعة والحرف، و1 % في الخدمات، في حدود 500 000 و200 000 درهم سنويًا. وفي الخدمات، ما يتجاوز 80 000 درهم مع زبون واحد يخضع لاقتطاع بنسبة 30 %.
أهم ما يجب معرفته
- عند كتابة هذا المقال (أكتوبر 2026)، يؤدي المقاول الذاتي في المغرب الضريبة على الدخل بنسبة 0,5 % من رقم المعاملات المحصل في الأنشطة التجارية والصناعية والحرفية، و1 % في الخدمات، وذلك إبراءً من الضريبة على الدخل.
- السقف السنوي لرقم المعاملات هو 500 000 درهم للأنشطة التجارية والصناعية والحرفية، و200 000 درهم للخدمات.
- في الخدمات، الجزء من رقم المعاملات السنوي الذي يتجاوز 80 000 درهم مع زبون واحد يخضع لاقتطاع من المنبع بنسبة 30 % على هذا الفائض (قانون المالية لسنة 2023).
- وضعية المقاول الذاتي تجاه الضريبة على القيمة المضافة يجب تأكيدها مع المديرية العامة للضرائب أو مع محاسب.
- هذه الأرقام قد تتغير مع كل قانون مالية، لذلك راجعها كل سنة، واحتفظ بفواتير وسجلات منظمة تثبت ما حصلته.
ضريبة المقاول الذاتي بالمغرب: النسب والسقوف عند كتابة هذا المقال
نظام المقاول الذاتي (auto-entrepreneur) صُمم ليكون بسيطًا: بدل حساب الربح بعد خصم المصاريف، تُحسب الضريبة على الدخل كنسبة من رقم المعاملات. هذا ما يجعل موضوع المقاول الذاتي والضريبة في المغرب أسهل من أنظمة أخرى، لكنه لا يعفيك من الدقة، لأن كل درهم تحصله يدخل في الحساب.
عند كتابة هذا المقال (أكتوبر 2026)، هذه هي القواعد الأساسية:
- الأنشطة التجارية والصناعية والحرفية: سقف سنوي لرقم المعاملات قدره 500 000 درهم، وضريبة على الدخل بنسبة 0,5 % من رقم المعاملات المحصل.
- الخدمات: سقف سنوي قدره 200 000 درهم، وضريبة على الدخل بنسبة 1 % من رقم المعاملات المحصل.
- إبراء كامل: هذه النسبة تُؤدى إبراءً من الضريبة على الدخل، أي أنها تحل محل الحساب العادي لهذه الضريبة.
- الزبون الواحد في الخدمات: ما يتجاوز 80 000 درهم في السنة مع الزبون نفسه يخضع لاقتطاع من المنبع بنسبة 30 % على الفائض، منذ قانون المالية لسنة 2023.
هذه الأرقام ليست ثابتة. قانون المالية يُعتمد كل سنة، وقد يغير النسب أو السقوف أو شروط النظام. اعتبر ما في هذا المقال صورة للوضع في أكتوبر 2026، وتحقق من القواعد السارية في السنة التي تصرح عنها، لدى المديرية العامة للضرائب أو مع محاسب.
أمثلة بالأرقام: كيف تحسب ما عليك
الأمثلة التالية توضيحية فقط، ومبنية على النسب المذكورة أعلاه. هي تساعدك على فهم المنطق، ولا تعوض حسابًا يراجعه مختص اعتمادًا على وضعيتك الفعلية.
مثال 1: نشاط تجاري
بائعة منتجات تجميل تعمل بنظام المقاول الذاتي، حصلت خلال السنة 300 000 درهم من مبيعاتها. المبلغ أقل من سقف 500 000 درهم. الضريبة على الدخل: 300 000 × 0,5 % = 1 500 درهم.
مثال 2: خدمات مع عدة زبناء
مصمم غرافيك حصل 150 000 درهم في السنة من عشرة زبناء، ولم يتجاوز أي زبون منهم 80 000 درهم. المبلغ أقل من سقف 200 000 درهم. الضريبة على الدخل: 150 000 × 1 % = 1 500 درهم.
مثال 3: خدمات مع زبون كبير
مطور مستقل حصل 120 000 درهم في السنة، كلها من زبون واحد. على سبيل التوضيح، يمكن تقسيم الحساب هكذا:
- الجزء الأول: 80 000 درهم بنسبة 1 %، أي 800 درهم.
- الفائض: 120 000 ناقص 80 000 = 40 000 درهم، يخضع لاقتطاع من المنبع بنسبة 30 %، أي 12 000 درهم.
- المجموع التوضيحي: 800 + 12 000 = 12 800 درهم، مقابل 1 200 درهم لو كان المبلغ نفسه موزعًا على عدة زبناء لا يتجاوز أي منهم 80 000 درهم.
الفرق كبير، وهذا هو سبب وجود القاعدة. الكيفية العملية للاقتطاع، أي من يقتطع، ومتى، وكيف يُصرح به، وطريقة احتساب الجزء الأول، أمور يجب تأكيدها مع محاسبك قبل أن تقبل عقدًا كبيرًا مع زبون واحد.
رابط الدفع يخرج مع الفاتورة: يفتحه زبونك على واتساب أو بالرسائل القصيرة SMS أو بالبريد الإلكتروني ويؤدي بلمستين.
اكتشف إنياد للفوترة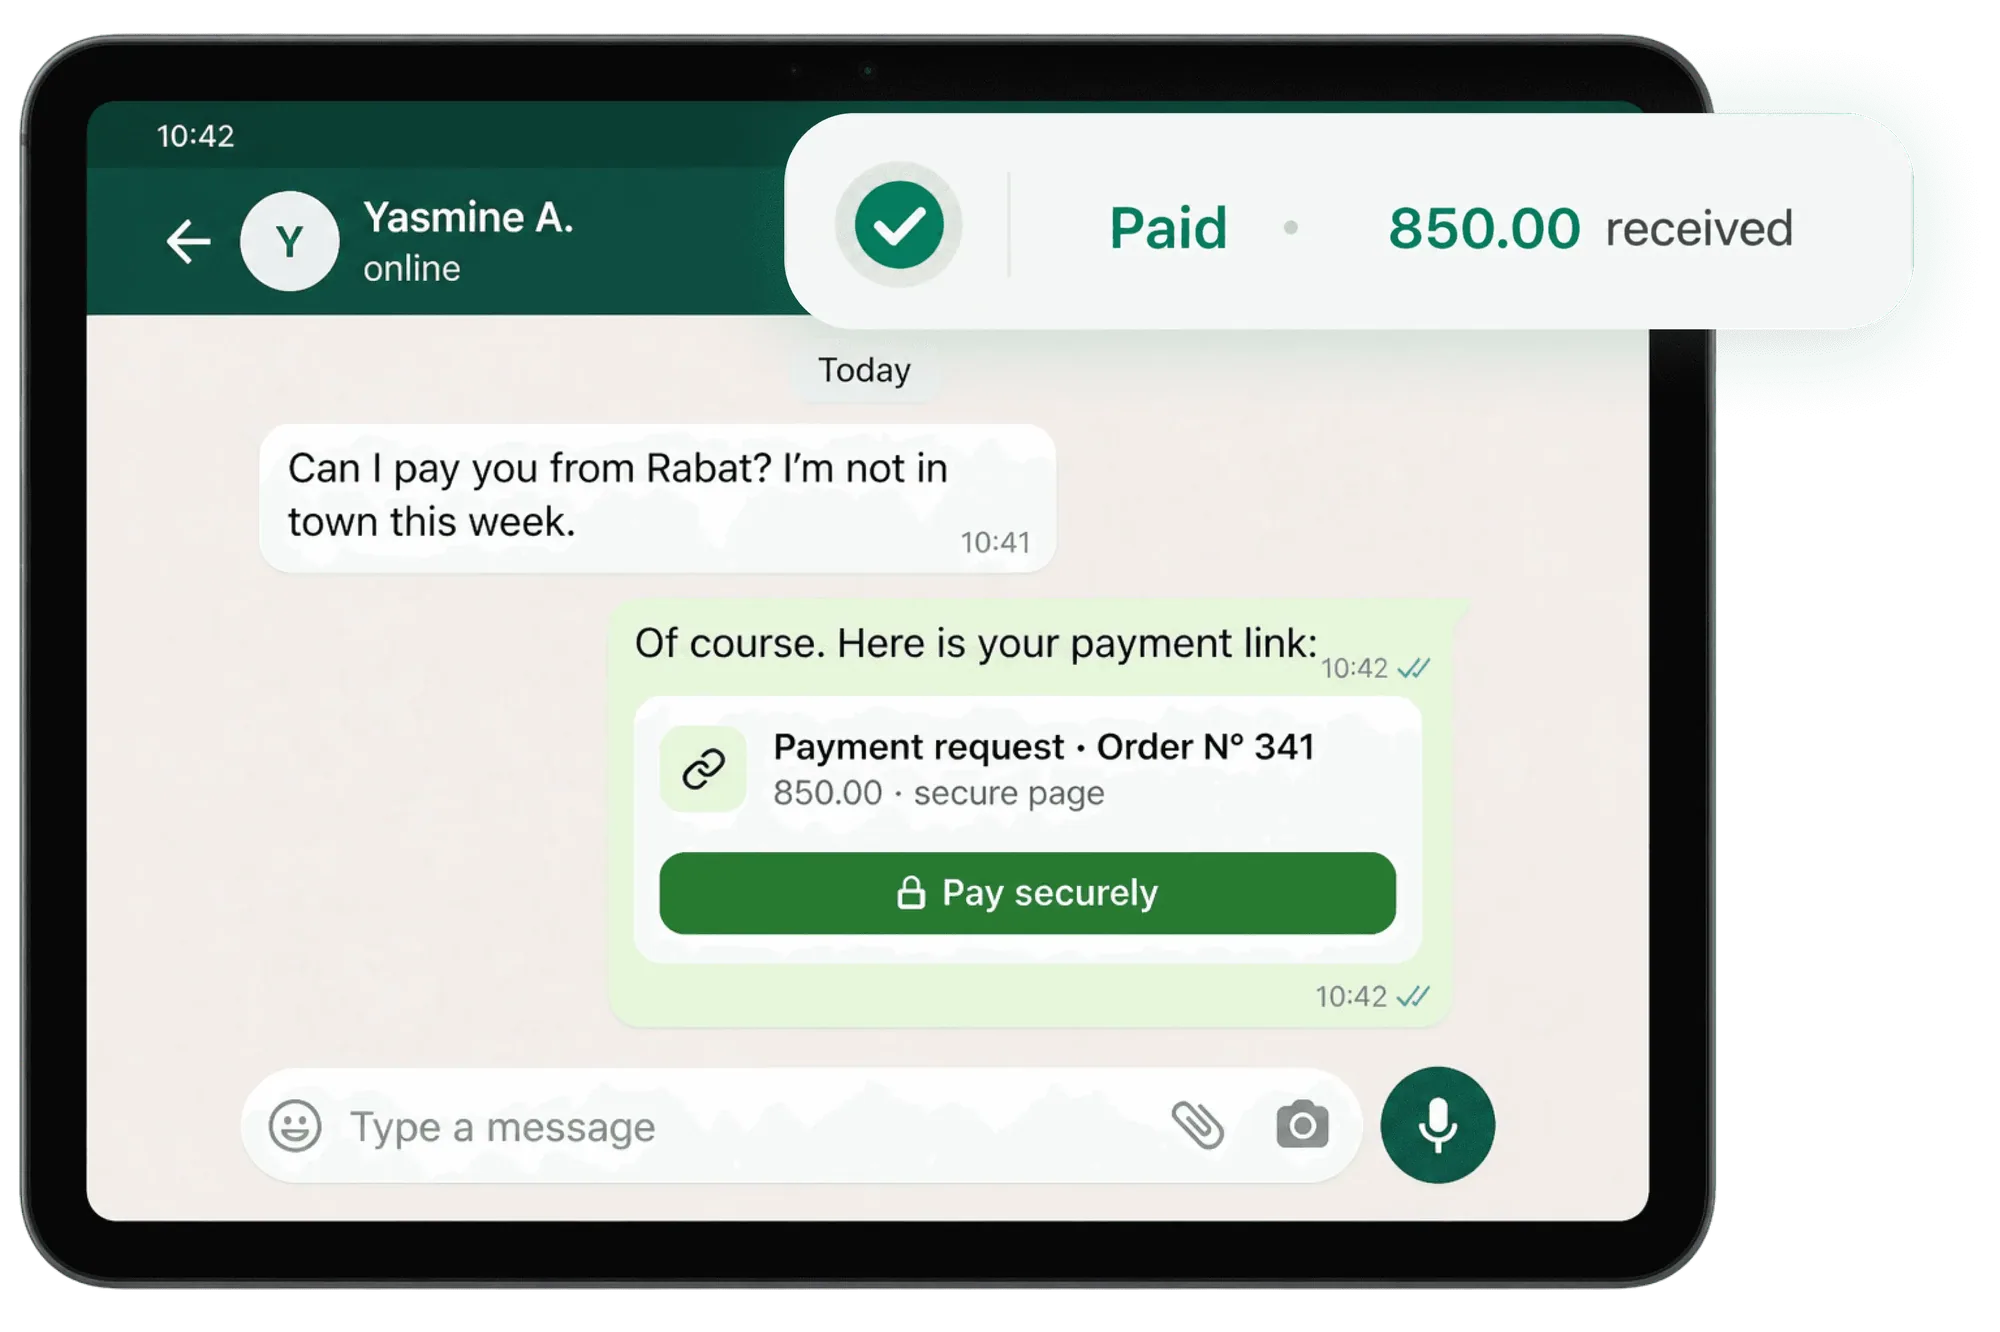
قاعدة 80 000 درهم مع الزبون الواحد في الخدمات
هذه القاعدة تخص الخدمات تحديدًا. فكرتها أن المقاول الذاتي الذي يشتغل لزبون واحد طوال السنة يشبه في الواقع أجيرًا، فلا يستفيد من النسبة المنخفضة على كل ما يحصله منه. عند كتابة هذا المقال (أكتوبر 2026)، الحد هو 80 000 درهم في السنة مع الزبون نفسه.
ما يعنيه ذلك لعملك اليومي:
- تتبع رقم معاملاتك مع كل زبون: لا يكفي أن تعرف مجموعك السنوي، بل يجب أن تعرف ما حصلته من كل زبون على حدة.
- انتبه للعقود الشهرية: اشتراك بـ 8 000 درهم في الشهر مع زبون واحد يبلغ 96 000 درهم في السنة، أي أكثر من الحد.
- تحدث مع زبونك مبكرًا: إذا كان الاقتطاع من المنبع يمر عبره، فمن الأفضل أن يعرف ذلك قبل الفاتورة التي تتجاوز الحد، لا بعدها.
- اطلب رأي محاسب قبل الالتزام: عقد سنوي كبير مع زبون واحد قد يغير حساباتك كلها.
بطاقة زبون في أداة الفوترة تعرض مجموع ما فوترته له وما حصلته منه تجعل هذا التتبع تلقائيًا، بدل جدول تحدثه يدويًا وتنساه في الأشهر المزدحمة.
«رقم المعاملات المحصل»: ماذا يعني لفواتيرك وسجلاتك
النسبة تُحسب على رقم المعاملات المحصل، أي على المال الذي دخل فعلًا، لا على ما فوترته فقط. فاتورة بقيمة 10 000 درهم أصدرتها في دجنبر ولم تُؤدَ إلا في يناير تدخل، في هذا المنطق، في السنة التي حصلت فيها المبلغ. تأكد من التفاصيل مع محاسبك، لكن النتيجة العملية واضحة: يجب أن تعرف في أي وقت ما فوترته، وما حصلته، ومتى.
لهذا تحتاج إلى ثلاثة أشياء:
- فاتورة لكل عملية: مرقمة، مؤرخة، باسم الزبون وتعريفه الموحد للمقاولة (ICE) إن كان مقاولة، مع وصف واضح للخدمة أو المنتج.
- تاريخ الأداء مسجل على كل فاتورة: متى دفع الزبون، وبأي وسيلة، وكم. الأداء الجزئي يُسجل كما هو.
- سجل للمداخيل: يجمع ما حصلته شهرًا بشهر، ويطابق ما في حسابك البنكي.
عندما تكون هذه العناصر في مكان واحد، يصبح حساب ما عليك مسألة دقائق: مجموع المحصل في الفترة مضروب في النسبة. وعندما تكون موزعة بين دفتر وملف Excel ومحادثات واتساب، يصبح كل تصريح بحثًا عن أوراق. الإجراءات والآجال الدقيقة للتصريح والأداء تحددها الإدارة، فتحقق منها لدى المديرية العامة للضرائب أو مع محاسبك.
الضريبة تُحسب على ما حصلته، فكل خطأ في المحصل خطأ في الضريبة.
عند الاقتراب من السقف السنوي
السقف ليس رقمًا تكتشفه في آخر السنة. إذا كنت في الخدمات وحصلت 160 000 درهم في نهاية شتنبر، فلم يبقَ لك سوى 40 000 درهم قبل 200 000 درهم، وثلاثة أشهر من العمل. هذا وقت التفكير، لا وقت المفاجأة.
هذا المقال لا يحدد ما يترتب على تجاوز السقف، لأن القواعد في هذا الباب يجب قراءتها في نصها الساري ومع مختص. ما يمكنك فعله:
- راقب المحصل شهريًا: لا تنتظر نهاية السنة لتجمع الأرقام.
- تحقق من القواعد مبكرًا: اسأل المديرية العامة للضرائب أو محاسبًا عما يحدث عند التجاوز، وهل يُحتسب ذلك على سنة واحدة أو أكثر.
- فكر في الشكل القانوني المناسب: إذا كان نشاطك ينمو بسرعة، فقد يكون الوقت قد حان لمناقشة الانتقال إلى شكل آخر مع محاسبك.
- لا تؤخر الفوترة لتبقى تحت السقف: فاتورة متأخرة لا تغير الواقع، وتربك سجلاتك وعلاقتك بالزبون.
المقاول الذاتي والضريبة على القيمة المضافة بالمغرب: ما يجب تأكيده
هذا من أكثر الأسئلة تداولًا بين المقاولين الذاتيين في المغرب، والأجوبة المنتشرة على الإنترنت متناقضة. لذلك لن يقدم هذا المقال جوابًا قاطعًا: وضعيتك تجاه الضريبة على القيمة المضافة (TVA) يجب تأكيدها مع المديرية العامة للضرائب أو مع محاسب، اعتمادًا على نشاطك وقانون المالية الساري.
لماذا يهمك هذا الجواب قبل أول فاتورة؟ لأنه يحدد شكل فواتيرك:
- إذا كنت غير خاضع: فواتيرك لا تضيف ضريبة على القيمة المضافة، وقد يُطلب منك ذكر بيان خاص. تأكد من صياغته.
- إذا كنت خاضعًا لسبب ما: تظهر الضريبة مفصلة حسب نسبتها، وتترتب عنها تصريحات خاصة.
- إذا تغيرت وضعيتك: يجب أن يتغير نموذج فاتورتك في التاريخ نفسه، لا بعد أشهر.
بعد التأكد، أدخل الإعداد الصحيح مرة واحدة في أداة الفوترة، حتى تخرج كل فاتورة بالشكل نفسه دون أن تفكر فيه.
لماذا تحمي الفواتير المنظمة المقاول الذاتي
قد يبدو نظام بسيط كهذا غير محتاج إلى تنظيم كبير. لكن بساطته هي ما يجعل الأرقام حساسة: الضريبة تُحسب مباشرة على ما حصلته، فأي خطأ في المحصل خطأ في الضريبة. والفواتير المنظمة تحميك على ثلاث جبهات:
- أمام الإدارة: سجل واضح لما فوترته وما حصلته يسمح لك بتبرير كل رقم صرحت به.
- أمام زبنائك: المقاولات تؤدي أسرع فاتورة كاملة، فيها تعريفها الموحد للمقاولة، ووصف واضح، وطريقة أداء سهلة.
- أمام المستقبل: عند كتابة هذا المقال (أكتوبر 2026)، الفاتورة الإلكترونية منصوص عليها في المدونة العامة للضرائب، والمرسوم التطبيقي الذي يحدد صيغها وجدولتها لم يُنشر بعد في الجريدة الرسمية، والتعميم معلن بشكل تدريجي يبدأ بأكبر المقاولات. زبناؤك الكبار قد يطلبون منك فواتير منظمة قبل أن يشملك الالتزام نفسه.
في إنياد للفوترة، يُعد المقاول الذاتي عرض الأثمان من هاتفه، ويحوله إلى فاتورة مرقمة، ويرسلها مع رابط دفع عبر واتساب أو الرسائل القصيرة SMS أو البريد الإلكتروني، ويرى في صفحة واحدة من دفع ومن بقي عليه شيء. هكذا يصبح «المحصل» رقمًا تعرفه في كل لحظة.
أسئلة شائعة
هل يحسب المقاول الذاتي الضريبة على ما فوتره أم على ما حصله؟
عند كتابة هذا المقال (أكتوبر 2026)، النسبة تُطبق على رقم المعاملات المحصل. لذلك سجل تاريخ الأداء على كل فاتورة، وتأكد مع محاسبك من كيفية التعامل مع الفواتير التي تُؤدى في سنة غير سنة إصدارها.
هل قاعدة 80 000 درهم تنطبق على الأنشطة التجارية أيضًا؟
حسب المعطيات المتوفرة عند كتابة هذا المقال، القاعدة تخص الخدمات: الجزء من رقم المعاملات السنوي الذي يتجاوز 80 000 درهم مع الزبون نفسه يخضع لاقتطاع من المنبع بنسبة 30 %. إن كان نشاطك يجمع بين البيع والخدمات، فاطلب رأي محاسب في وضعيتك.
هل يجب أن يضيف المقاول الذاتي الضريبة على القيمة المضافة في فواتيره؟
هذا المقال لا يجيب عن هذا السؤال بشكل عام، لأن الجواب يجب تأكيده مع المديرية العامة للضرائب أو مع محاسب حسب نشاطك والقانون الساري. اطرح السؤال قبل أول فاتورة، واضبط نموذجك على الجواب.
هل تتغير هذه النسب والسقوف؟
نعم، يمكن أن يغيرها أي قانون مالية. الأرقام الواردة هنا صحيحة عند كتابة هذا المقال (أكتوبر 2026)، فراجعها في بداية كل سنة مع محاسبك أو لدى المديرية العامة للضرائب.
هل أفادك هذا المقال؟ شارك عبر واتساب أرسل عبر البريد الإلكتروني
فوتر من هاتفك
تُعد عرض الأثمان في حركات معدودة، وترسل الفاتورة على واتساب، وترى في صفحة واحدة من بقي عليه شيء.
في نفس الموضوع.
نموذج فاتورة جاهز للنسخ، شرح كل خانة، قاعدة 80 000 درهم مع زبون واحد، والترقيم وحفظ الفواتير.
8 د الفاتورة الإلكترونية بالمغرب: الدليل الشاملما هي الفاتورة الإلكترونية بالمغرب، أين وصل تطبيقها، ما يجب أن تتضمنه الفاتورة، وكيف تستعد لها في 6 خطوات.
9 د نموذج فاتورة بالفرنسية للمقاولات المغربية: شرح كل خانةنموذج فاتورة بالفرنسية مكيَّف مع المغرب، مع شرح عربي لكل خانة: ماذا تكتب فيها، وما اسمها بالعربية، وما الخطأ الذي يتكرّر فيها.
9 د